监管从「软约束」到「硬强制」的跃迁,驱动技术从「记录型工具」到「决策型生态」的重构 —— 合规不再只是防线,而是公司治理的核心基础设施。
合规不再是「有没有制度」的问题,而是「制度有没有长在流程里、能不能被验证」的问题。 这恰恰是工程问题。
监管从「软约束」到「硬强制」的跃迁,驱动技术从「记录型工具」到「决策型生态」的重构。 核心洞察 —— 合规是央国企公司治理的核心基础设施
这些不是执行力问题,是架构问题。逐个补丁解决不了,只能整体重构。
烟囱林立,迭代难 · 接口昂贵,复用低。
系统孤岛严重:风控、内控、合规系统各自独立建设,无统一标准;司库、ERP 等系统对接成本高;
监管新规或制度变化时系统改造周期长,无法快速响应。
结果:自动化覆盖面低,数据准确性差,无法满足穿透式监管要求。
审核深度不足 · 风险识别滞后。
风险审核浅层化:仅做票据合规与要素齐全等形式审核,无法穿透附件和关联数据;
内控规则难落地:制度停留于文档,仍有不少规则未嵌入审核流程;
合规审核被动滞后:合规要点分散,新政策落地滞后,事后才发现。
结果:形式审核多、风险审核少,内控漏洞下沉基层,三道防线在一线被削弱。
制度和知识落地的最后一公里。
制度海量化:国资委 / 集团 / 股份 / 专业线 / 属地法规层层叠加,成百上千份 PDF 分散保存;
更新传导慢:总部发布新规则后往往数月才传导至境外一线或基层项目部,易产生「制度空窗期」;
执行靠「人治」:新员工、轮岗人员缺乏智能化指引,易出现偏差。
结果:制度执行偏差,合规与廉政风险。
各管一段,缺乏协同、制度打架、口径不一。
架构割裂:风险、内控、合规分属不同部门,缺乏统一牵头协调;
流程冗余:同一笔业务风险 / 内控 / 合规全要审一遍,效率低且责任推诿;
数据断路:风险清单、内控缺陷、合规业务散落在不同系统,无法形成统一风险视图。
结果:管理内耗严重,基层疲于多头检查,决策层看不到真实全貌。
总体架构分上下两个三段:上三层是治理与智能(决策 · 制度 · AI), 下三层是技术与业务(数据 · 平台 · 系统)。每层都有明确的负责人与口径归属。
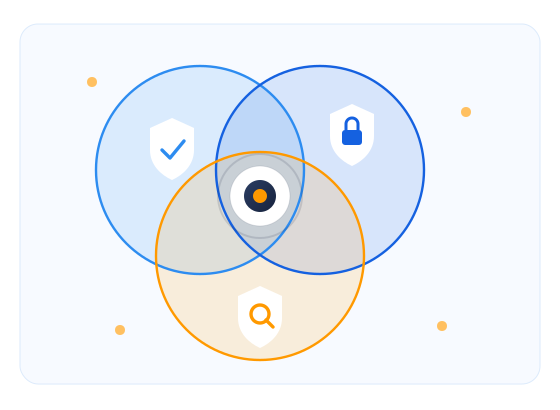
风险、内控、合规分属不同部门、使用不同语言,却面向同一批业务事实。 把它们叠成三套并行的检查只会产生内耗;让它们共享同一个数据与规则内核,管控才能真正长在流程里。
每个场景都由多个智能体协同完成:一个负责采集与结构化,一个负责规则与判断,一个负责驱动流程闭环。
业务痛点:大宗商品价格瞬息万变,传统人工监控无法捕捉毫秒级波动;客户信用数据分散在多个系统,无法实时汇总全局视图;传统月度风险报告发现风险时,损失往往已无法挽回。
重大风险提前发现 —— 这是「人防」做不到的事。
三个智能体各司其职:智能抽取助手基于大语言模型自动识别并结构化提取合同关键要素(金额条款、账期约定、违约责任、担保条款);智能审核助手对照风险库与合规规则,识别潜在风险点并生成审查意见(定性规则 + 定量规则 + 动态规则集);智能员工助手负责数据采集与流程驱动,实现合同审查到履约执行的完整闭环。
业务痛点:法规政策变化快,合规义务清单难以及时更新并映射到岗位与流程,外规内化滞后,容易「有规不依」;传统人工追踪模式效率低下 —— 慢(响应滞后)、漏(义务遗漏)、难(落地困难)。
业务痛点:货权失控、重复质押是大宗商品供应链的「七寸」,一旦发生即重大损失,传统人工盘点难以实时发现货权不符。
业务痛点:境外收入占比高、覆盖百余国,制裁名单、出口管制、反商业贿赂筛查难度大,人工核查漏检风险高。
业务痛点:内控缺陷发现难、整改跟踪难 —— 传统评价「评完归档」,PDCA 难以真正闭环运转;制度散落、流程断点、责任人模糊,整改进度无人盯、效果无人评。
从核心生产系统到监管报送与风险管控,这些系统大多仍在客户的日常运营中运行。 下面是其中一部分。
实时同步核心 / 信贷 / 资金 / 网贷数据,经 Kafka 与 Flink 计算进入汇总指标层,支撑数据监测、补录、复核、文件生成与离线 / 实时报送全流程。
多模态档案管理 + 大模型智能识别抽取 + 智能额度计算 + 智能决策;行内数据与人行征信、百行征信补充,待审报告生成与授信审查审批贯通。
风控系统依据业务数据或埋点信息判断当前用户或事件有无风险;惩罚系统执行控制动作;分析系统衡量策略表现并发现新策略。
覆盖资金流向异常、还款可疑、异常交易行为、担保风险、企业经营异常、征信不良、质量管理、操作风险与外部数据九类风险特征。
基于大数据平台宽表模型实现传统数据库难以企及的动态分析与任意维度关联查询;客户风险评级、大额交易上报、可疑交易认定。
与人行征信系统无缝对接,查询员无需二次登录;全征信报告结构化解析(HTML / PDF);自动识别授权书与身份证;查询记录全保留,支持事前管理与事后监督。
互联网时代企业客户自助微信预约开户的管理系统:在线开户与对账、开户审核、营业执照 OCR、人脸活体识别多策略认证、企业账户管理后台与银企对账。
监管数据报送与校验审计:报送质量分析、异常条目定位、统计口径核对,帮助数据报送从「交上去」变成「讲得清」。
基于数据流转管理平台实现存量与实时数据采集;Kafka 分发 UID 事件;Flink 驱动关联自然人 / 法人 / 组织实体及关系建模更新,实现关联交易识别、计算、监测与推送。
构建数据湖承载全量业务数据(原始 / 加工、结构化 / 非结构化);建立业务实体与明细关联宽表并关联原始交易影像,实现业务全链路溯源;汇总业务指标体系并标注血缘。
信贷全流程资料电子化:多渠道影像进件、档案出入库 / 立卷 / 归档 / 盘点 / 借阅 / 打印流程化;对接 OA 与集中审核系统进行档案预警与审核。
统一设备驱动平台,同一软件支持不同厂商与类型设备,支持动态驱动下载;业务流程引擎支持 BPMN 2.0。PAD 营销平台支持离行式业务拓展:活体检测 + 人脸识别、移动办公、实时预警。
风险内控合规的落地难点很少在模型,而在「哪一条制度可以被判定」。 这件事用一次工作坊就能看清。